
取引先から「インボイス登録はしていますか」と聞かれて、どう答えればいいか迷った経験はないでしょうか。
適格請求書発行事業者になるかどうかで、税負担や取引関係が変わります。
このページでは、インボイス制度の基本と、登録するかどうかの判断材料をまとめて解説します。


インボイス制度とはどんな仕組みなのか?
まずは、インボイス制度の基本的な仕組みから確認しましょう。
仕組みを理解しておくと、登録するかどうかの判断もしやすくなります。
適格請求書がないと仕入税額控除ができない
2023年10月に始まったインボイス制度では、適格請求書(インボイス)が仕入税額控除の要件になりました。
それまでの請求書のルールから、記載事項や発行できる事業者の条件が変わっています。
発行できるのは、税務署に登録した「適格請求書発行事業者」のみです。
フリーランスは登録するかどうかを選べる
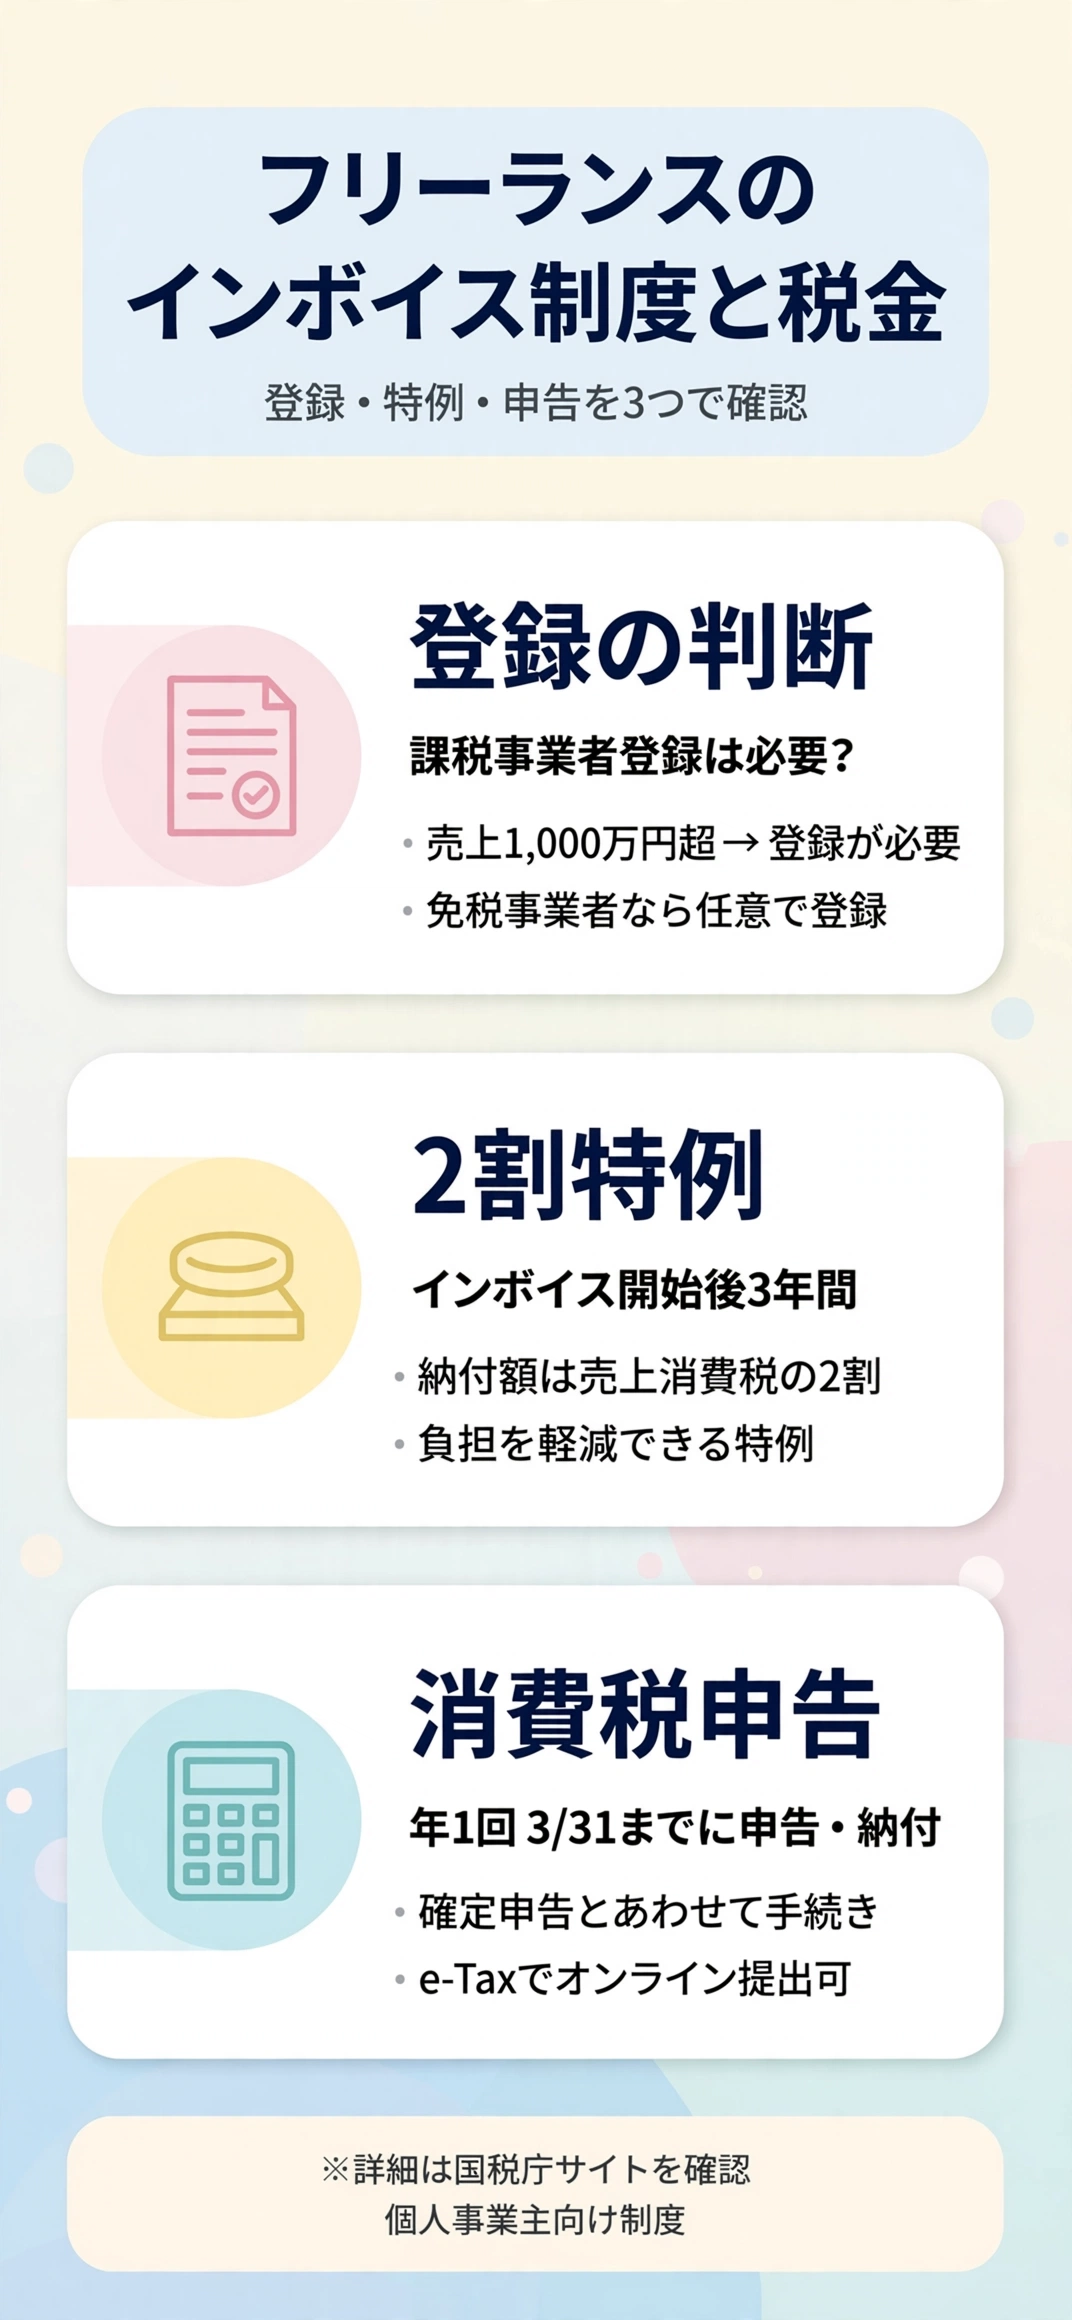
売上1,000万円以下の免税事業者であるフリーランスは、登録するかどうかを自分で選べます。
強制ではないからこそ、自分の状況に合わせて考える必要があります。
登録すれば課税事業者になり、消費税の申告・納税義務が発生します。
インボイス制度が導入された背景
複数税率が導入されたことで、税率ごとの取引を正確に把握する必要が出てきました。
インボイス制度は、その正確な把握と適正な課税を目的として導入された仕組みです。
免税事業者のままでいるとどうなるのか?
登録しない場合、消費税の負担は増えませんが、別の影響が出てきます。
具体的にどんな影響が出るのか、順番に見ていきましょう。
取引先が仕入税額控除を受けられなくなる
免税事業者からの請求書は適格請求書にならないため、取引先は仕入税額控除を受けられません。
取引先の負担が増えることから、契約や単価の見直しを打診されるケースもあります。
経過措置により影響が緩和されている期間もある
免税事業者からの仕入れでも、一定期間は仕入税額の一部を控除できる経過措置が設けられています。
ただし控除できる割合は段階的に縮小していくため、長期的には影響が大きくなっていきます。
単価や取引条件を見直される可能性もある
取引先が負担増を避けるため、報酬の見直しを求めてくることも考えられます。
一方的な減額は独占禁止法や下請法などで問題になる場合もあるため、不当な要求だと感じたら安易に応じず確認しましょう。

適格請求書発行事業者に登録するとどうなるのか?
登録すると、取引先との関係が安定しやすくなる一方、新しい負担も生まれます。
メリット・デメリットの両方を押さえておきましょう。
消費税の申告・納税義務が発生する
登録して課税事業者になると、毎年消費税の確定申告と納税が必要になります。
経理の手間も、これまでより増えることを見込んでおきましょう。
取引先との関係は維持しやすくなる
適格請求書を発行できるようになるため、取引先は従来どおり仕入税額控除を受けられます。
BtoB中心の仕事をしている場合、登録している方が案件を継続しやすい傾向があります。
簡易課税を選べば事務負担を抑えられる場合もある
消費税の計算方法には、実際の仕入れをもとに計算する原則の方法のほかに、簡易課税という方法もあります。
業種ごとの「みなし仕入率」を使って計算するため、細かい経費集計をしなくても申告できるのが特徴です。
売上規模や経費の状況によって有利不利が変わるため、どちらが合うか試算してから選びましょう。
2割特例で負担はどれくらい軽くなるのか?
登録による負担増を和らげる措置として、2割特例が設けられています。
制度の内容を知っておくだけでも、登録への抵抗感がだいぶ変わってきます。
納税額は売上にかかる消費税額の2割に抑えられる
2割特例を使うと、納める消費税額を「売上にかかる消費税額の2割」に抑えられます。
経費の集計が少なくて済む点も、フリーランスにとってはありがたいポイントです。
仕入れや経費の金額にかかわらず計算できるため、事務負担も軽くなります。
対象期間と条件を確認しておく
2割特例は、インボイス制度を機に免税事業者から課税事業者になった人が対象です。
もともと課税事業者だった人は対象にならない点には注意しましょう。
基準期間の課税売上高が1,000万円以下であることも条件になります。
- 納税額は売上にかかる消費税額の2割に抑えられる
- 免税事業者から登録した人が対象
- 適用期間や後継の軽減措置は今後変わる可能性がある
2割特例に続く軽減措置についても検討が進められているため、最新の情報は税務署や公式サイトで確認しましょう。
事前の届出は不要で申告時に選べる
2割特例を使うために、事前の届出は必要ありません。
消費税の確定申告のタイミングで、通常の計算方法と2割特例のどちらか有利な方を選べます。
個人事業主の2割特例は令和8年分で終了する
2割特例は、個人事業主の場合、令和8年分(2026年分)の確定申告が最後の適用年になると案内されています。
令和8年度税制改正により、2割特例の終了後も段階的な負担軽減措置が用意されています。
令和9年分・令和10年分(2027年分・2028年分)は、新たに「3割特例」が適用できると案内されています。
3割特例では売上にかかる消費税額の3割が納税額になる
3割特例では、売上にかかる消費税額の7割を仕入税額とみなして控除し、残り3割を納税する計算になると案内されています。
2割特例(納税額が売上にかかる消費税額の2割)と比べると、3割特例は納税額がやや増える計算です。
3割特例も2割特例と同様、事前の届出は不要で、確定申告書への記載のみで適用できると案内されています。
売上別に2割特例と3割特例の納税額を試算してみる
標準税率10%の課税売上(税抜)を前提に、2割特例と3割特例の納税額を試算すると、次のようになります。
あくまで簡易的な試算例であり、実際の納税額は軽減税率対象品目の有無や経費の状況によって変わります。
| 年間課税売上高(税抜) | 売上にかかる消費税額 | 2割特例の納税額 | 3割特例の納税額 |
|---|---|---|---|
| 300万円 | 30万円 | 6万円 | 9万円 |
| 500万円 | 50万円 | 10万円 | 15万円 |
| 800万円 | 80万円 | 16万円 | 24万円 |
3割特例に切り替わる令和9年分からは、2割特例の時期より納税額が増える点を踏まえて、資金繰りの計画を立てておきましょう。

登録すべきかどうかはどう判断すればいいのか?
登録の判断は、取引先の属性と自分の事業規模で考えるとわかりやすくなります。
いくつかの視点を組み合わせて考えてみましょう。
取引先が事業者中心かどうかを確認する
取引先が法人や課税事業者中心の場合、登録していないと不利になりやすい傾向があります。
まずは主な取引先の顔ぶれを思い浮かべてみましょう。
一方、消費者向けの仕事が中心なら、登録の必要性は相対的に低くなります。
手取りへの影響を試算してみる
登録した場合としなかった場合で、手取り額がどう変わるか試算してみましょう。
正直なところ、数字だけでは決めきれず、取引先との関係も踏まえて悩む方が多いようです。
将来的な売上の伸びも視野に入れておく
今は免税事業者であっても、売上が伸びていずれ課税事業者になる可能性もあります。
あ、これは先送りにしただけかもしれない、と気づいたら、早めに準備を進めておくのも一つの考え方です。
登録する場合の手続きはどう進めればいいのか?
登録を決めたら、具体的な手続きの流れも確認しておきましょう。
思ったより手間がかからないと感じる方も多いようです。
e-Taxまたは書面で登録申請する
適格請求書発行事業者の登録は、e-Taxまたは書面で税務署に申請します。
e-Taxを使えば、自宅からでもオンラインで手続きを完結できます。
登録が完了すると登録番号が発行され、請求書や領収書に記載できるようになります。
登録後は請求書のフォーマットも見直す
登録番号に加え、税率ごとの消費税額など、適格請求書に必要な記載事項を満たす必要があります。
使っている請求書のテンプレートやクラウド会計ソフトの設定も、あわせて見直しておきましょう。
取引先ごとにフォーマットが違う場合は、まとめて確認しておくと手間が減ります。
登録を取りやめることもできる
状況が変わり、登録をやめたい場合は、一定の手続きを経て取りやめることも可能です。
ただし、取りやめには届出のタイミングなど注意点があるため、事前に条件を確認しておきましょう。
消費税の申告はどのように進めればいいのか?
登録後は、消費税の確定申告という新しい作業が加わります。
あらかじめ流れを知っておくと、初めての申告でも落ち着いて対応できます。
所得税とあわせて申告時期を管理する
消費税の確定申告は、所得税の確定申告と同じ時期に並行して行うのが一般的です。
締切が重なるため、早めにスケジュールを組んでおくと慌てずに済みます。
クラウド会計ソフトで消費税区分を意識する
日々の記帳の際に、取引ごとの消費税区分を意識しておくと、申告時の作業がぐっと楽になります。
あとからまとめて確認しようとすると、思った以上に時間がかかります。
対応したクラウド会計ソフトを使えば、区分の設定や集計をある程度自動化できます。
インボイス制度でよくある疑問にはどう答えればいいか?
制度を調べていると、いくつか同じような疑問にぶつかることがあります。
屋号や複数の事業をしている場合はどうなるのか
登録は個人単位で行うため、屋号を複数使っていても登録自体は1つです。
請求書に記載する登録番号も、共通のものを使うことになります。
複数の事業を営んでいる場合も、売上をまとめて1,000万円以下かどうかで判定します。
副業でフリーランスをしている場合も対象になるのか
副業であっても、事業として報酬を得ている以上、インボイス制度の対象になります。
本業の給与とは別に、副業分の売上・取引先の状況を確認しておく必要があります。
取引先から登録を強制されることはあるのか
取引先から登録を一方的に強制することは、独占禁止法などの観点から問題になる可能性があります。
応じるかどうかは自分の判断であることを、まず知っておきましょう。
ちょっと話がそれますが、強い言い方で登録を迫られたと感じたら、一人で抱え込まず、公的な相談窓口を頼ってみてください。
登録後に売上が減っても課税事業者のままなのか
一度登録すると、その後売上が1,000万円以下に減っても、自動的には免税事業者に戻りません。
登録したまま消費税の申告義務も続くことになります。
免税事業者に戻したい場合は、別途、取りやめの手続きが必要になります。
まとめ:フリーランスの税金はインボイスでどうなる?特例や対策、適格請求書発行事業者になると?
インボイス制度への登録は任意ですが、取引先との関係に影響することがあります。
基本の仕組みを理解し、自分の状況に合わせて判断することが大切です。
登録すれば消費税の申告義務が生じる一方、2割特例を使えば負担を抑えられます。
| ポイント | 内容 |
|---|---|
| 登録の要否 | 取引先の属性・事業規模を踏まえて判断 |
| 負担軽減 | 2割特例は個人事業主の場合令和8年分まで、以降は3割特例に移行 |
| 手続き | e-Taxまたは書面で登録申請 |
| 登録判断 | 取引先の属性・事業規模を踏まえて検討する |
数字だけで即断せず、取引先との関係も含めて、自分に合った選択を見つけていきましょう。
焦らず、順番に確認していきましょう。
制度は今後も見直される可能性があるため、最新情報を定期的に確認しておく習慣もつけておきたいところです。
税金の非課税条件が気になる方は、税金の非課税条件についての記事もあわせてチェックしてみてください。
まずは自分に合った備え・サービスを確認してみることから始めてみてください。
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。料金・サービス内容・仕様は個別の事情や変更により異なるため、最新情報は必ず公式サイトにてご確認ください。








